技术概述
油品消费税退税检测是指依据国家相关税收政策和标准规范,对申请消费税退税的油品进行成分分析、品质鉴定和属性认定的专业技术活动。随着我国税收征管体系的不断完善,消费税退税制度在促进石化产业健康发展、保障企业合法权益方面发挥着越来越重要的作用。油品消费税退税检测作为这一制度的关键技术支撑,其检测结果直接关系到退税申请是否能够顺利通过审批。
从政策背景来看,我国对成品油征收消费税是调节能源消费、保护生态环境的重要手段。根据《中华人民共和国消费税暂行条例》及相关规定,部分符合条件的油品可以申请消费税退税,例如用于生产乙烯、芳烃等化工原料的石脑油,以及特定用途的燃料油等。这就要求必须通过科学、准确的检测手段来确认油品的真实属性和用途,防止偷逃税款行为的发生,同时保障诚信企业的合法权益。
油品消费税退税检测的核心技术原理是利用现代分析化学手段,对油品的物理化学性质进行综合分析。由于不同种类的油品在分子结构、组分构成、物理性质等方面存在差异,通过检测密度、馏程、硫含量、芳烃含量、烯烃含量、辛烷值、十六烷值等关键指标,可以准确判定油品的种类和品质等级。同时,通过特征标志物的检测和指纹图谱分析,还能追溯油品的来源和加工工艺,为退税审核提供科学依据。
在实际操作层面,油品消费税退税检测需要遵循严格的程序规范。检测机构必须具备相应的资质认定,检测人员需要持证上岗,检测过程要严格按照国家标准方法执行,检测数据需要完整的原始记录和规范的报告格式。整个检测过程还需要实施质量控制措施,包括平行样分析、加标回收、标准物质对照等,确保检测结果的准确性和可靠性。
近年来,随着检测技术的不断进步,油品消费税退税检测的准确度和效率都有了显著提升。二维气相色谱、全二维气相色谱-质谱联用、近红外光谱快速分析等新技术的应用,使得复杂油品组分的分离鉴定更加精确。同时,检测数据的数字化管理和信息化追溯系统的建立,也提高了检测工作的规范性和透明度。
检测样品
油品消费税退税检测涉及的样品种类较为广泛,涵盖了石化产业链中的多个重要产品。根据相关税收政策和标准规范,以下类型的油品是常见的检测对象:
- 石脑油:作为石油化工的重要原料,石脑油用于生产乙烯、丙烯、丁二烯等基础化工原料,是消费税退税的重要品类之一。检测时需要重点关注其馏程范围、族组成、硫含量等指标。
- 燃料油:包括船用燃料油、炉用燃料油等,特定用途的燃料油可以申请消费税退税。检测项目涉及运动粘度、密度、硫含量、残炭、灰分等。
- 柴油:车用柴油、普通柴油在不同应用场景下可能涉及退税检测。需要检测的项目包括十六烷值、硫含量、闪点、冷滤点等。
- 汽油:车用汽油、航空汽油等,检测指标包括辛烷值、芳烃含量、烯烃含量、苯含量、硫含量等。
- 航空煤油:用于航空涡轮发动机的燃料,检测项目涉及密度、馏程、冰点、热氧化安定性、芳烃含量等。
- 溶剂油:包括油漆溶剂油、橡胶溶剂油等,需要检测馏程、芳烃含量、外观、密度等指标。
- 润滑油基础油:作为润滑油生产的原料,检测项目包括粘度指数、闪点、倾点、硫含量等。
- 沥青:石油沥青在特定情况下也可能涉及退税检测,需要检测针入度、软化点、延度等指标。
样品的采集和保存对于检测结果的准确性至关重要。采样应按照国家标准方法进行,确保样品具有代表性。液态油品采样应注意避免污染和挥发,固态或半固态样品应注意均匀性。样品保存应避光、密封,在规定的时间内完成检测。对于易挥发或易变质的样品,应采取适当的保护措施。
样品的交接和管理是质量控制的重要环节。检测机构应建立完善的样品管理制度,包括样品的接收、登记、流转、留存、处置等各环节的规范操作。样品信息应包括样品名称、来源、数量、采样时间、采样地点、委托单位等基本信息,以及外观状态、包装情况等描述性信息。
检测项目
需要检测,但不确定项目与标准?工程师为您一对一制定检测方案
油品消费税退税检测的项目设置依据相关税收政策和产品标准确定,不同种类的油品有不同的检测项目要求。以下是主要的检测项目分类:
物理性质检测项目:
- 密度:反映油品的紧密程度,是油品质量控制和贸易结算的重要指标。检测方法依据GB/T 1884或SH/T 0604标准。
- 馏程:反映油品的挥发性特征,是区分不同油品种类的重要参数。检测方法依据GB/T 6536标准。
- 运动粘度:反映油品的流动性,对燃料油的雾化和燃烧有重要影响。检测方法依据GB/T 265或GB/T 11137标准。
- 闪点:反映油品的安全性能,是判断油品火灾危险性的重要指标。检测方法依据GB/T 261或GB/T 3536标准。
- 倾点和凝点:反映油品的低温流动性,对寒冷地区油品的使用有重要意义。检测方法依据GB/T 3535标准。
- 冷滤点:柴油在低温条件下的过滤性能指标。检测方法依据SH/T 0248标准。
化学组成检测项目:
- 硫含量:反映油品中硫化物的含量,是环保指标的重要项目。检测方法可使用紫外荧光法、X射线荧光法等。
- 芳烃含量:包括总芳烃含量和多环芳烃含量,对油品的燃烧性能和环境影响有重要影响。检测方法依据GB/T 11132标准。
- 烯烃含量:反映油品中不饱和烃的含量,影响油品的安定性和燃烧特性。检测方法依据GB/T 11132标准。
- 苯含量:汽油中的重要控制指标,苯是致癌物质,需要严格限制。检测方法依据GB/T 30519标准。
- 氧含量:反映油品中含氧化合物的含量,影响燃烧特性。检测方法依据SH/T 0663标准。
- 族组成分析:分析油品中烷烃、环烷烃、芳烃等组分的含量分布。检测方法可使用气相色谱法或质谱法。
性能指标检测项目:
- 辛烷值:反映汽油抗爆性能的指标,包括研究法辛烷值(RON)和马达法辛烷值(MON)。检测方法依据GB/T 5487标准。
- 十六烷值:反映柴油着火性能的指标。检测方法依据GB/T 386标准。
- 十六烷指数:通过物理性质计算得出的十六烷值估计值。依据GB/T 11139标准计算。
- 残炭:反映油品在热裂解条件下的结焦倾向。检测方法依据GB/T 268或SH/T 0170标准。
- 灰分:反映油品中不可燃物质的含量。检测方法依据GB/T 508标准。
- 铜片腐蚀:反映油品对金属材料的腐蚀性。检测方法依据GB/T 5096标准。
特征指标检测项目:
- 特征标志物:某些特定添加的化合物,可用于追溯油品来源或判断油品是否经过调配。
- 碳同位素比值:不同来源原油的碳同位素比值存在差异,可用于追溯油品来源。
- 微量金属元素:如钒、镍等,可反映原油来源和加工工艺特征。
检测方法
油品消费税退税检测采用的分析方法主要为国家标准方法和行业标准方法,部分项目可能采用国际标准方法。各种检测方法均有其特点和适用范围,检测机构应根据样品性质和检测要求选择合适的方法。
色谱分析法是油品检测中应用最为广泛的技术之一。气相色谱法(GC)是分析油品组分的重要手段,可用于分析汽油、柴油、石脑油等轻质油品的单体烃组成和族组成。高效液相色谱法(HPLC)则适用于分析芳烃、多环芳烃等组分。二维气相色谱和全二维气相色谱技术在复杂油品组分分析中展现出优越的分离能力,能够更准确地分析油品的组成特征。
质谱分析法在油品检测中发挥着越来越重要的作用。气相色谱-质谱联用技术(GC-MS)结合了气相色谱的分离能力和质谱的鉴定能力,能够对油品中的复杂组分进行定性和定量分析。该技术特别适用于特征标志物的检测和油品来源的追溯。液相色谱-质谱联用技术(LC-MS)则适用于大分子量组分的分析。
光谱分析法是油品物理性质和组成分析的常用技术。紫外-可见分光光度法可用于检测油品中的某些特定组分。红外光谱法(IR)可用于分析油品的官能团和分子结构。近红外光谱法(NIR)作为一种快速分析技术,可在短时间内完成多项指标的检测,适合于现场快速筛查。原子吸收光谱法(AAS)和电感耦合等离子体发射光谱法(ICP-OES)用于分析油品中的金属元素含量。
物理化学性质测试方法主要依据国家标准进行。密度测定可采用石油密度计法或数字密度计法。馏程测定采用恩氏蒸馏法。粘度测定采用毛细管粘度计法。闪点测定可采用闭口杯法或开口杯法。辛烷值和十六烷值测定需要使用专门的标准测试发动机。
硫含量测定方法多样,可根据样品性质和精度要求选择。紫外荧光法是常用的测硫方法,具有灵敏度高、检测速度快的特点。X射线荧光法适用于硫含量较高的样品。化学法如燃灯法也可用于硫含量测定,但操作较为繁琐。
为了保证检测结果的准确可靠,检测过程中需要实施严格的质量控制措施。包括:使用有证标准物质进行仪器校准和方法验证;进行平行样分析以评估精密度;进行加标回收实验以评估准确度;参与实验室间比对和能力验证活动以评估检测能力的持续保持。
检测仪器
油品消费税退税检测需要使用多种专业分析仪器和设备。仪器的性能状态直接影响检测结果的准确性,检测机构应建立完善的仪器设备管理制度,确保仪器设备处于良好工作状态。
色谱分析仪器:
- 气相色谱仪:配备氢火焰离子化检测器(FID)或质谱检测器(MSD),用于分析油品的烃组成、芳烃含量、苯含量等。高性能气相色谱仪可实现单体烃分析,对汽油等复杂样品进行详细表征。
- 高效液相色谱仪:配备紫外检测器或荧光检测器,用于分析多环芳烃等组分。
- 全二维气相色谱仪:具有更高的分离能力和峰容量,适用于复杂油品样品的深度分析。
光谱分析仪器:
- 紫外-可见分光光度计:用于特定组分的定量分析。
- 红外光谱仪:包括傅里叶变换红外光谱仪(FTIR),用于官能团分析和结构鉴定。
- 近红外光谱仪:用于快速多组分分析,可在短时间内完成密度、馏程、辛烷值等多指标检测。
- 原子吸收光谱仪:用于金属元素的定量分析。
- 电感耦合等离子体发射光谱仪:用于多元素同时分析,检测限低,线性范围宽。
元素分析仪器:
- 紫外荧光定硫仪:用于硫含量的测定,灵敏度高,操作简便。
- X射线荧光光谱仪:用于硫、氯等多种元素的测定,可实现无损分析。
- 元素分析仪:用于碳、氢、氮、硫等元素的测定。
物理性质测试仪器:
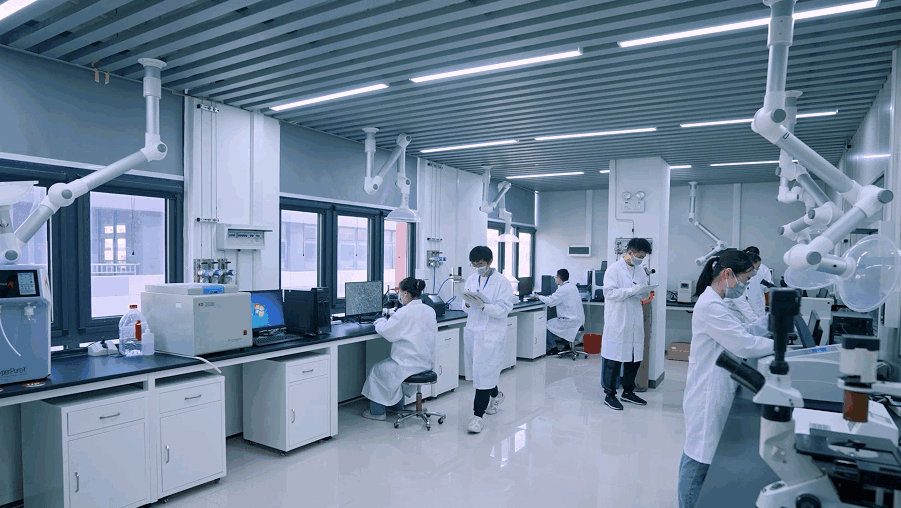

- 石油密度计:用于油品密度的测定,符合GB/T 1884标准要求。
- 数字密度计:采用振动管原理,测量速度快,精度高。
- 石油产品馏程测定仪:用于馏程测定,自动记录馏出温度和馏出体积。
- 运动粘度测定仪:采用毛细管粘度计,自动计时和控制温度。
- 闪点测定仪:包括闭口闪点测定仪和开口闪点测定仪。
- 倾点测定仪:用于倾点和凝点的测定。
- 冷滤点测定仪:用于柴油冷滤点的测定。
性能指标测试仪器:
- 辛烷值机:标准测试发动机,用于研究法辛烷值和马达法辛烷值的测定。
- 十六烷值机:标准测试发动机,用于柴油十六烷值的测定。
- 残炭测定仪:用于康氏残炭或兰氏残炭的测定。
- 铜片腐蚀测定仪:用于评定油品对铜的腐蚀性。
辅助设备和配套设施:
- 精密天平:用于样品称量,精度应达到0.1mg或更高。
- 恒温恒湿设施:保持实验室环境稳定。
- 通风设施:保护操作人员健康,防止有害气体积聚。
- 样品预处理设备:包括加热设备、分离设备等。
应用领域
油品消费税退税检测的应用领域主要集中在税收征管和相关产业管理方面,涉及政府部门、生产企业和检测机构等多方主体。具体应用领域包括:
税务管理领域:
- 消费税退税审核:税务机关在审核企业消费税退税申请时,需要依据检测结果确认油品属性是否符合退税条件。检测报告是退税审批的重要技术依据。
- 税收稽查:在税收稽查过程中,对涉嫌偷逃消费税的案件,检测机构提供的检测结果是认定油品属性和案件性质的关键证据。
- 政策研究:检测数据的统计分析可为税收政策制定和完善提供参考。
石油化工生产领域:
- 原料油品质确认:石化企业在采购原料油时,通过检测确认油品品质,为消费税退税申请做准备。
- 产品质量控制:检测数据用于指导生产过程优化,确保产品质量符合标准要求。
- 产品出厂检验:产品出厂前的检测是质量管控的重要环节,同时也为后续可能的退税申请提供数据支持。
贸易流通领域:
- 油品贸易交接:油品买卖过程中的质量检验,为贸易双方提供公正的质量数据。
- 进口油品检验:进口油品的检验检疫,确认油品属性和品质,为税收征管提供依据。
- 出口油品检验:出口油品的质量证明,满足进口国要求。
司法鉴定领域:
- 涉税案件鉴定:在消费税偷逃案件中,对涉案油品进行检测鉴定,为案件审理提供科学依据。
- 质量纠纷鉴定:油品质量争议案件的技术鉴定。
环境保护领域:
- 油品环保指标监测:检测油品中的硫含量、芳烃含量等环保指标,监督环保法规的执行。
- 清洁能源推广:对替代燃料、生物燃料等清洁能源的检测,为税收优惠政策提供技术支持。
常见问题
油品消费税退税检测涉及专业技术知识和政策法规,在实际操作中存在一些常见问题,以下是对这些问题的解答:
问:哪些油品可以申请消费税退税?
答:根据现行税收政策,可以申请消费税退税的油品主要包括:用于生产乙烯、芳烃等化工原料的石脑油;用于生产乙烯、芳烃等化工原料的燃料油;特定用途的润滑油基础油等。具体退税范围和条件以税务机关最新政策规定为准。申请退税时需要提供检测机构出具的检测报告,证明油品属性和用途符合退税条件。
问:油品消费税退税检测需要多长时间?
答:检测时间因检测项目数量、样品复杂程度、检测机构工作负荷等因素而异。一般而言,常规检测项目可在数个工作日内完成;如果检测项目较多或需要进行复杂分析,时间可能延长。委托方在送检前可与检测机构沟通,了解预计完成时间,合理安排退税申请时间。
问:检测报告的有效期是多久?
答:检测报告本身没有固定的有效期,但税务机关在审核退税申请时,通常要求检测报告与退税申请时间间隔在一定范围内。具体时效要求以税务机关规定为准。此外,如果油品存放时间较长,可能因挥发、氧化等原因导致品质变化,建议在送检前确认油品状态。
问:送检样品有什么要求?
答:送检样品应具有代表性,采样方法应符合国家标准要求。样品量应满足检测项目需要,具体数量可咨询检测机构。样品应密封包装,避免泄漏、污染或挥发。送检时应提供样品基本信息,包括样品名称、来源、数量、采样时间等。易燃易爆样品的运输应符合危险品运输规定。
问:检测结果不合格怎么办?
答:如果检测结果不符合预期,首先应确认样品采集和保存是否符合规范,排除因样品问题导致检测结果异常的可能。如对检测结果有异议,可向检测机构提出复检申请,或委托其他有资质的检测机构进行比对检测。检测机构应保存样品留存样,以备复检之需。
问:油品检测和普通商品检测有什么区别?
答:油品检测具有以下特点:油品是复杂的混合物,组分分析和品质鉴定需要专业的分析技术和仪器设备;油品具有易燃易爆特性,样品管理、检测操作和废样处置需遵守安全规范;油品检测方法多为国家标准方法或行业标准方法,需要严格按照标准操作;油品检测结果可能涉及税收征管,对检测结果的准确性和可追溯性要求更高。
问:消费税退税检测与常规质量检测有什么关系?
答:消费税退税检测与常规质量检测在检测项目和方法上有一定重合,但侧重点不同。常规质量检测主要依据产品标准,判定产品是否合格;消费税退税检测则侧重于油品属性认定,确认油品种类、用途是否符合退税条件。某些情况下,一份检测报告可同时满足质量控制和退税申请的需要。
问:检测过程中如何保证数据准确?
答:检测机构通过多种措施保证数据准确性:使用经检定校准合格的仪器设备;使用有证标准物质进行质量控制;严格按照标准方法操作;实施平行样分析、加标回收等质控措施;参加实验室间比对和能力验证活动;建立完善的原始记录和报告审核制度;检测人员持证上岗并定期培训。
问:油品消费税退税政策会有变化吗?
答:消费税退税政策会根据国家经济调控需要、产业发展政策、环保要求等因素进行调整。建议相关企业密切关注税务机关发布的最新政策法规,及时了解退税范围、条件、程序等方面的变化。同时,加强与税务机关和检测机构的沟通,确保退税申请符合最新政策要求。





























